Société en nom propre : l’entreprise individuelle, simple à créer mais à choisir avec soin
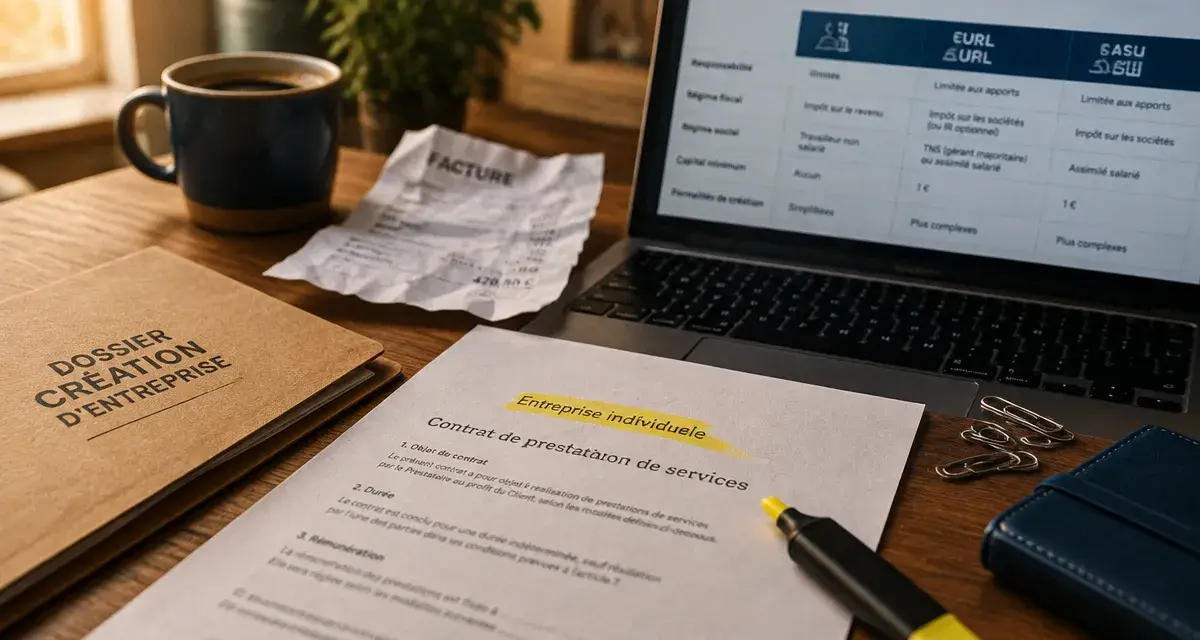
La « société en nom propre » désigne, dans le langage courant, une entreprise individuelle (EI). Juridiquement, ce n’est pas une société : l’entrepreneur exerce en son nom, sans personnalité morale distincte ni capital social. Ce statut facilite le démarrage, mais son intérêt dépend du revenu attendu, des charges, des besoins de financement et de l’évolution du projet.
Une société en nom propre n’est pas une société au sens juridique
L’entreprise individuelle ne possède pas de personnalité morale distincte. Vous exercez en votre nom, prenez seul les décisions et ne constituez pas de capital social. Il n’y a donc ni associés, ni statuts à rédiger, ni assemblée générale à organiser. Cette simplicité explique son succès : selon l’INSEE, 63 % des entreprises créées en 2023 étaient des entreprises individuelles.
Quiz sur la société au nom propre
Testez vos connaissances sur l’entreprise individuelle, ses régimes fiscaux et le statut de son dirigeant.
Le terme « société en nom propre » peut toutefois prêter à confusion. Une EURL ou une SASU est une véritable société, même lorsqu’elle ne compte qu’un seul associé. Elle possède son propre patrimoine, conclut ses contrats et suit des règles fiscales qui lui sont propres. L’EI, elle, reste juridiquement rattachée à l’entrepreneur.
La micro-entreprise est une EI avec un régime simplifié
La micro-entreprise n’est pas une forme juridique autonome. Il s’agit d’un régime fiscal et social simplifié de l’entreprise individuelle. Il convient surtout aux activités dont les dépenses professionnelles sont limitées et dont le chiffre d’affaires reste sous les seuils applicables. Pour 2026, ces seuils sont de 203 100 € pour la vente et de 83 600 € pour les prestations de services.
Le régime simplifie les déclarations et le paiement des cotisations, calculées sur le chiffre d’affaires encaissé. En contrepartie, les charges réellement engagées ne sont pas déduites pour déterminer le revenu imposable. Un consultant qui supporte peu de frais peut y trouver un intérêt. Un artisan qui achète des matières premières, un véhicule ou du matériel doit comparer attentivement ce régime avec celui de l’entreprise individuelle au réel.
Ce que l’entreprise individuelle protège, et ce qu’elle ne résout pas
Depuis la loi du 14 février 2022, les patrimoines professionnel et personnel de l’entrepreneur individuel sont séparés automatiquement. En principe, les créanciers professionnels ne peuvent donc saisir que les biens utiles à l’activité. La résidence, l’épargne personnelle et les biens sans lien avec l’entreprise bénéficient de cette séparation.
Cette protection ne dispense pas de la prudence. Une garantie personnelle donnée à une banque, une fraude ou le non-paiement de certaines obligations peuvent exposer l’entrepreneur. Il faut aussi distinguer concrètement les flux professionnels et personnels : compte bancaire dédié, factures cohérentes, justificatifs de dépenses et suivi régulier de la trésorerie.
Faire de la trésorerie un critère de décision
Avant de choisir un statut, observez l’écart entre l’argent encaissé et l’argent réellement disponible. La trésorerie évite de confondre chiffre d’affaires et revenu. Un acompte client, un stock immobilisé, un délai de paiement ou une provision pour les cotisations et l’impôt modifient la somme dont vous disposez réellement.
Une activité rentable sur le papier peut devenir fragile si elle finance trop longtemps ses achats ou attend ses règlements. Ce diagnostic permet de mesurer les besoins réels de l’activité et aide à choisir un statut sur des bases concrètes, plutôt que sur la seule simplicité administrative.
Fiscalité et protection sociale : les deux calculs à anticiper
Par défaut, le bénéfice de l’entreprise individuelle est soumis à l’impôt sur le revenu, dans la catégorie des bénéfices industriels et commerciaux (BIC) ou des bénéfices non commerciaux (BNC), selon l’activité. Avec un régime réel, le bénéfice correspond globalement aux recettes diminuées des charges déductibles. En micro-entreprise, l’administration applique un abattement forfaitaire au lieu de retenir les frais réellement payés.
L’entrepreneur individuel peut aussi opter pour l’impôt sur les sociétés. Cette option peut être pertinente lorsqu’une partie des bénéfices doit rester dans l’activité pour financer son développement, plutôt que d’être immédiatement intégrée au revenu personnel. Le taux de l’IS est de 15 % jusqu’à 42 500 €, puis de 25 % au-delà, sous réserve des conditions d’application du taux réduit. L’option devient irrévocable après cinq ans : une simulation est donc nécessaire avant de s’engager.
Des cotisations liées au bénéfice, pas à un salaire
L’entrepreneur individuel relève du régime des travailleurs non salariés. Ses cotisations sociales représentent environ 45 % du bénéfice, avec des règles variables selon l’activité et la situation. Il ne se verse pas un salaire au sens habituel : son revenu provient du résultat de l’entreprise.
Cette mécanique peut être moins intuitive qu’en SASU, où le président rémunéré relève du régime général. Le montant réellement disponible doit donc être estimé après prise en compte des cotisations, de l’impôt et des dépenses nécessaires à l’activité.
| Critère | Entreprise individuelle | EURL | SASU |
|---|---|---|---|
| Personnalité juridique | Non distincte de l’entrepreneur | Société distincte | Société distincte |
| Protection sociale du dirigeant | Travailleur non salarié | Travailleur non salarié en principe | Assimilé salarié si rémunéré |
| Entrée d’associés | Nécessite une évolution | Possible par transformation ou cession | Simple ouverture du capital |
| Gestion courante | Très allégée | Plus encadrée | Plus encadrée |
Choisir selon votre projet plutôt que selon le coût de départ
L’EI convient particulièrement à une personne qui démarre seule, souhaite tester une activité, ne prévoit pas d’associé à court terme et cherche une gestion légère. La création s’effectue via le guichet unique de l’INPI. Elle coûte de 0 € pour une activité libérale à environ 25 € pour une activité commerciale, hors éventuelles dépenses d’accompagnement. Lorsque le dossier est complet, l’immatriculation intervient généralement en quelques jours.
La micro-entreprise peut être un point de départ adapté à une activité accessoire ou à une prestation de services avec peu de frais. Elle devient moins confortable lorsque les achats professionnels augmentent, que les seuils sont approchés ou que la franchise de TVA n’est plus adaptée. Les seuils de franchise mentionnés sont de 85 000 € pour la vente et de 37 500 € pour les services.
Quand une EURL ou une SASU devient plus cohérente
Une société unipersonnelle mérite d’être envisagée si le projet doit accueillir un associé, rechercher des investisseurs, céder progressivement une activité ou présenter une structure sociétaire à certains partenaires. L’EURL peut convenir à un entrepreneur qui souhaite rester au régime des travailleurs non salariés dans un cadre sociétaire. La SASU offre davantage de souplesse pour l’ouverture du capital et applique un régime social différent à son président rémunéré.
Le passage d’une EI à une société est possible, mais il demande d’organiser le transfert de l’activité, des contrats, des équipements et parfois des autorisations. Il peut aussi modifier la fiscalité et la protection sociale du dirigeant. Anticiper cette trajectoire ne signifie pas créer une structure trop lourde dès le premier jour. Il s’agit de choisir l’EI lorsque sa simplicité répond réellement au projet, puis de faire évoluer l’organisation lorsque les besoins de financement, d’association ou de transmission changent.

- Cabinet de conseil Salesforce : 7 preuves pour sécuriser votre projet CRM - 19 octobre 2026
- Société en nom propre : l’entreprise individuelle, simple à créer mais à choisir avec soin - 18 octobre 2026
- Plateforme soft skills : mesurer les comportements, ou simplement cocher des cases ? - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Quel taux de prêt professionnel viser selon le TAEG, la durée et les garanties ?
 Quitter Excel sans se tromper : 5 profils de logiciels de planification de la chaîne d’approvisionnement à comparer
 Prix dépôt marque INPI 2026 : 190 € pour une classe, 40 € par classe supplémentaire
 Réduire la sinistralité d’une flotte automobile professionnelle : les leviers qui font baisser primes, pannes et immobilisations