Réduire la sinistralité d’une flotte automobile professionnelle : les leviers qui font baisser primes, pannes et immobilisations
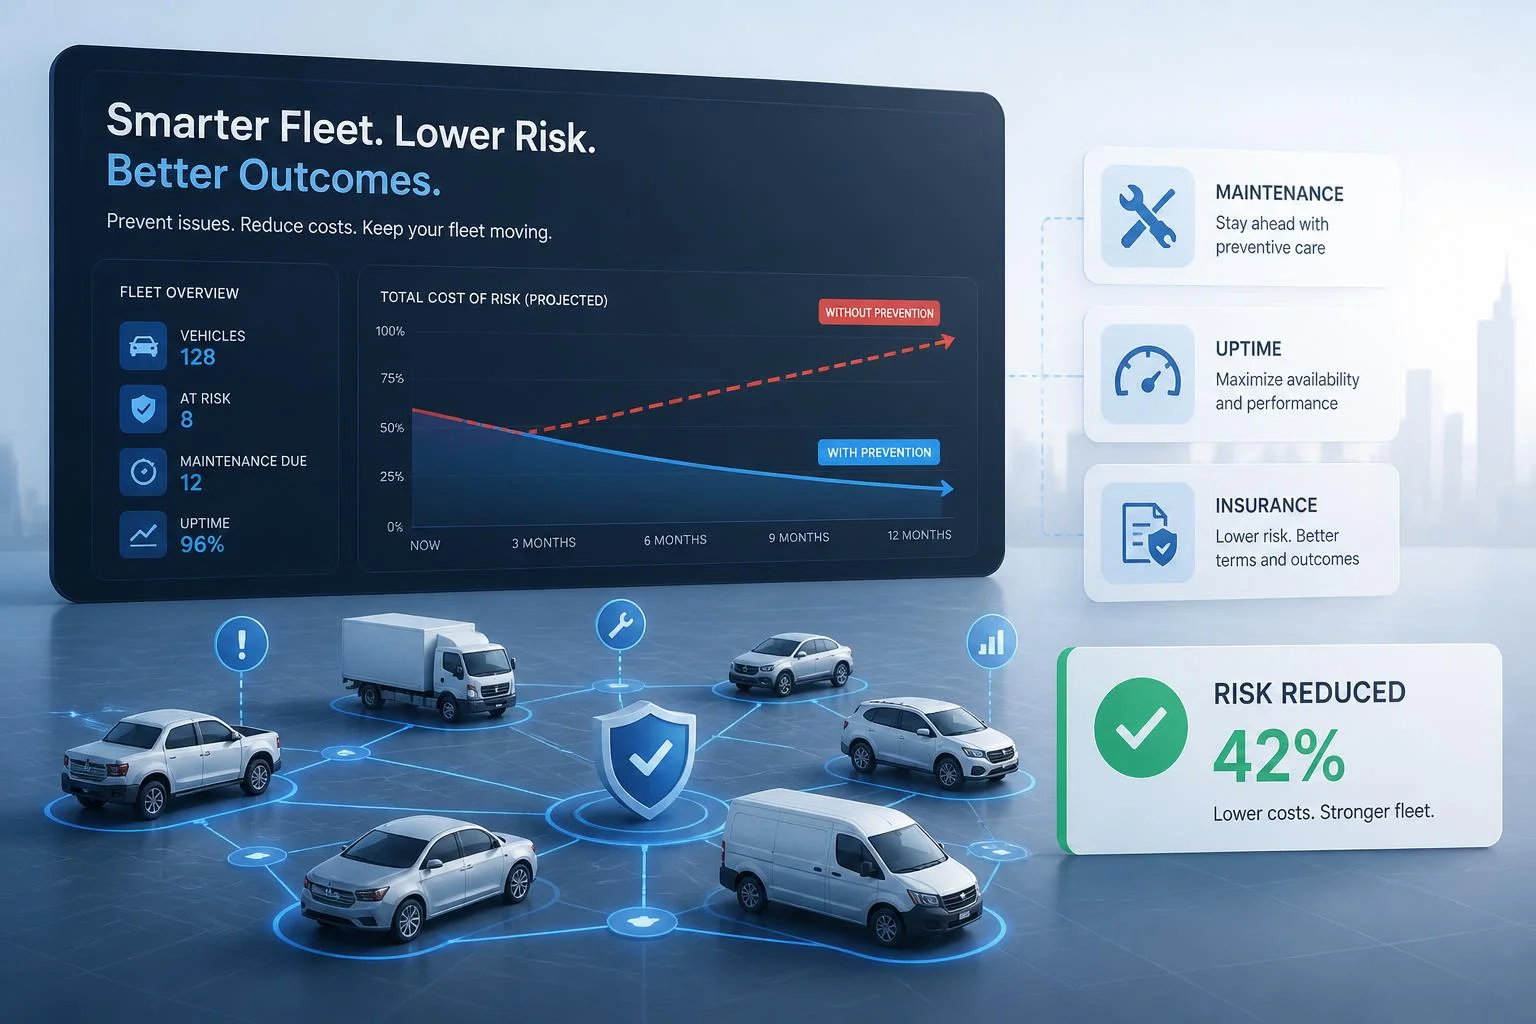
Pour une entreprise, le risque flotte ne se limite pas aux accidents. Il comprend aussi les pannes, les immobilisations, la hausse des primes, les franchises, les retards d’activité et la difficulté à présenter un dossier solide à l’assureur. Optimiser la gestion des risques pour les flottes automobiles professionnelles revient donc à passer d’une logique de réaction après sinistre à une organisation préventive, pilotée et mesurable.
Pourquoi le risque flotte pèse autant sur la performance de l’entreprise
Une flotte professionnelle concentre plusieurs enjeux à la fois : sécurité des collaborateurs, continuité d’activité, conformité, budget carburant, entretien, restitution des véhicules et assurabilité. Quand la sinistralité augmente, l’effet ne s’arrête pas au coût de réparation. Elle peut aussi tirer vers le haut les primes d’assurance, alourdir les franchises et fragiliser les renouvellements de contrat.
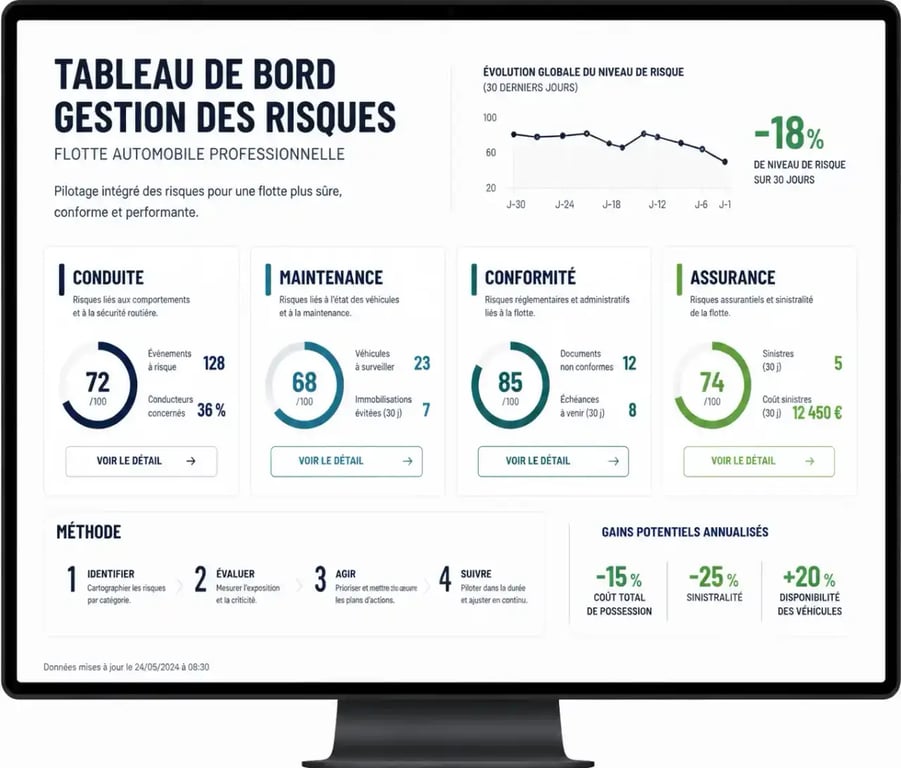
Le coût total du risque doit donc être lu au-delà du seul poste assurance. Un accident peut générer des coûts cachés : immobilisation d’un véhicule, baisse de productivité, désorganisation d’équipe, véhicule de remplacement, usure prématurée ou frais administratifs. À l’inverse, une politique de prévention structurée améliore la stabilité budgétaire et renforce la capacité de négociation avec les partenaires assureurs.
Les risques à cartographier en priorité sur une flotte automobile professionnelle
Les risques de conduite et de comportement
Le premier bloc concerne les comportements au volant : vitesse inadaptée, freinages brusques, distraction, fatigue, non-respect des procédures internes ou défaut d’anticipation. Ce sont ces usages réels qui influencent directement la sinistralité de fréquence, la consommation de carburant, l’usure des pneus et, au final, le coût total de détention.
Les risques techniques, de maintenance et d’immobilisation
Une maintenance subie coûte toujours plus cher qu’une maintenance préventive. Contrôles oubliés, pneumatiques usés, entretien décalé, petits défauts non traités ou planification insuffisante augmentent la probabilité de panne, d’incident et d’arrêt d’exploitation. Pour les utilitaires et les flottes multi-sites, l’impact opérationnel peut être immédiat.
Les risques de conformité et d’assurabilité
Une entreprise doit pouvoir démontrer qu’elle encadre sa flotte : règles d’usage, vérifications, suivi des incidents, traçabilité des actions de prévention et respect des obligations internes. Cette capacité de preuve compte autant pour la sécurité que pour l’assurabilité. Un dossier bien tenu facilite le dialogue avec l’assureur, alors qu’une gestion floue laisse penser que le risque n’est ni identifié ni maîtrisé.
Les leviers qui réduisent réellement la sinistralité
Encadrer les conducteurs avec des règles simples et suivies
La charte du conducteur reste un socle utile si elle est appliquée, expliquée et reliée à des situations concrètes. Elle doit préciser les règles d’usage du véhicule, les vérifications de base, la conduite attendue, les réflexes en cas d’incident et les responsabilités de chacun. Ajoutez à cela des modules d’e-learning, des flashs prévention et des entretiens post-accident pour transformer la règle en habitude.
Les conducteurs multi accidentés ne doivent pas être traités comme une simple statistique. Un accompagnement ciblé, avec formation et coaching, produit souvent plus d’effet qu’un rappel général envoyé à toute la flotte.
Piloter avec la donnée plutôt qu’avec les impressions
La télématique embarquée, le reporting et les scores de conduite permettent d’objectiver les comportements à risque. L’intérêt n’est pas de surveiller pour surveiller, mais d’identifier où agir : quels véhicules freinent trop, quels trajets cumulent les incidents, quelles équipes consomment davantage ou quels profils ont besoin d’un rappel de bonnes pratiques. Des alertes temps réel et un suivi mensuel ou quadrimestriel rendent le pilotage beaucoup plus réactif.
Au milieu de cette démarche, l’appui d’un partenaire spécialisé peut accélérer la mise en œuvre. Pour structurer un audit, cadrer les priorités et bâtir un plan d’action cohérent, beaucoup d’entreprises s’appuient sur les experts de protegeazot afin d’éviter une prévention dispersée et difficile à mesurer.
Lire le risque à l’échelle du terrain
Dans une flotte, le danger ne progresse pas seulement par grands événements. Il s’installe aussi dans des détails répétés : une pression de pneus négligée, un pare-brise fragilisé, une conduite trop nerveuse sur le même trajet. Chaque point isolé semble mineur, mais l’ensemble finit par peser sur les accidents, la panne ou la surconsommation. Cette lecture plus fine change la méthode. On ne cherche plus seulement à compter les sinistres, on repère les signaux faibles avant qu’ils ne deviennent un coût certain.
Quels gains concrets attendre d’une démarche structurée
Les gains attendus concernent d’abord la fréquence des sinistres, puis les postes associés : réparations, bris de glace, franchises, consommation et immobilisations. Les chiffres observés dans ce type de programme sont parlants. Une réduction de 30 à 50 % peut être visée sur certains indicateurs liés aux incidents et aux coûts, tandis qu’une démarche de prévention bien conduite peut générer 3 ou 4 euros de gains pour 1 euro investi.
Un cas du secteur illustre bien le potentiel : sur une flotte de 186 véhicules légers et utilitaires parcourant 40 000 km par véhicule par année, avec 52 sinistres déclarés en 2021, 30 bris de glace et une franchise de 500 €, un plan déployé sur 12 mois a permis d’obtenir 8 accidents déclarés en moins, 10 incidents en moins et jusqu’à 90 000 € d’économies pour 30 000 € d’investissement, dont 50 % pris en charge. Ce résultat montre qu’une prévention bien menée n’est pas un centre de coût abstrait, mais un levier financier direct.
Mettre en place une méthode simple, crédible et durable
Commencer par un audit court et exploitable
La première étape consiste à auditer les sinistres, les coûts, les pratiques existantes et les angles morts. L’objectif n’est pas de produire un document théorique, mais de répondre à quatre questions : quels risques dominent, qui est exposé, combien cela coûte réellement et quelles preuves l’entreprise peut déjà présenter.
Déployer un plan d’action en 30 jours
Une mise en route rapide est souvent plus efficace qu’un grand programme repoussé. En 30 jours, on peut déjà poser une base solide :
- Semaine 1 & 2 : audit flotte, analyse des sinistres, revue des coûts et cartographie des usages ;
- Semaine 3 : charte conducteur, check-list de vérification, règles de remontée des incidents et premiers modules de sensibilisation ;
- Semaine 4 : définition des KPI, lancement du reporting, calendrier de maintenance et suivi managérial.
Conserver un pack de preuves pour l’assureur
Le suivi ne doit pas rester informel. Conservez un pack de preuves comprenant la charte, les formations menées, les comptes rendus d’entretiens post-accident, les tableaux de bord, les actions de coaching et les indicateurs de progrès. Ce dossier renforce la crédibilité de l’entreprise au moment du renouvellement d’assurance et montre que la prévention du risque routier fait partie du pilotage normal de la flotte.
| Levier | Effet principal | Impact attendu |
|---|---|---|
| Charte conducteur + formation | Réduction des comportements à risque | Baisse de la sinistralité |
| Télématique + scoring | Détection des écarts et coaching ciblé | Moins d’incidents, meilleur pilotage |
| Maintenance préventive | Moins de pannes et d’immobilisations | Continuité d’activité renforcée |
| Pack de preuves | Dialogue assureur mieux documenté | Assurabilité plus sécurisée |

- GetResponse : centraliser vos e-mails, tunnels et webinaires sans multiplier les outils - 15 septembre 2026
- CRM avec intelligence artificielle : jusqu’à 40 % de productivité en plus, à condition de bien choisir - 14 septembre 2026
- Stratégie SEO pour PME : priorisez les pages qui génèrent des leads - 13 septembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Business model canvas vierge : les 9 blocs à remplir dans le bon ordre
 Quel taux de prêt professionnel viser selon le TAEG, la durée et les garanties ?
 Quitter Excel sans se tromper : 5 profils de logiciels de planification de la chaîne d’approvisionnement à comparer
 Prix dépôt marque INPI 2026 : 190 € pour une classe, 40 € par classe supplémentaire