Entreprise individuelle : 6 avantages pour démarrer seul sans société
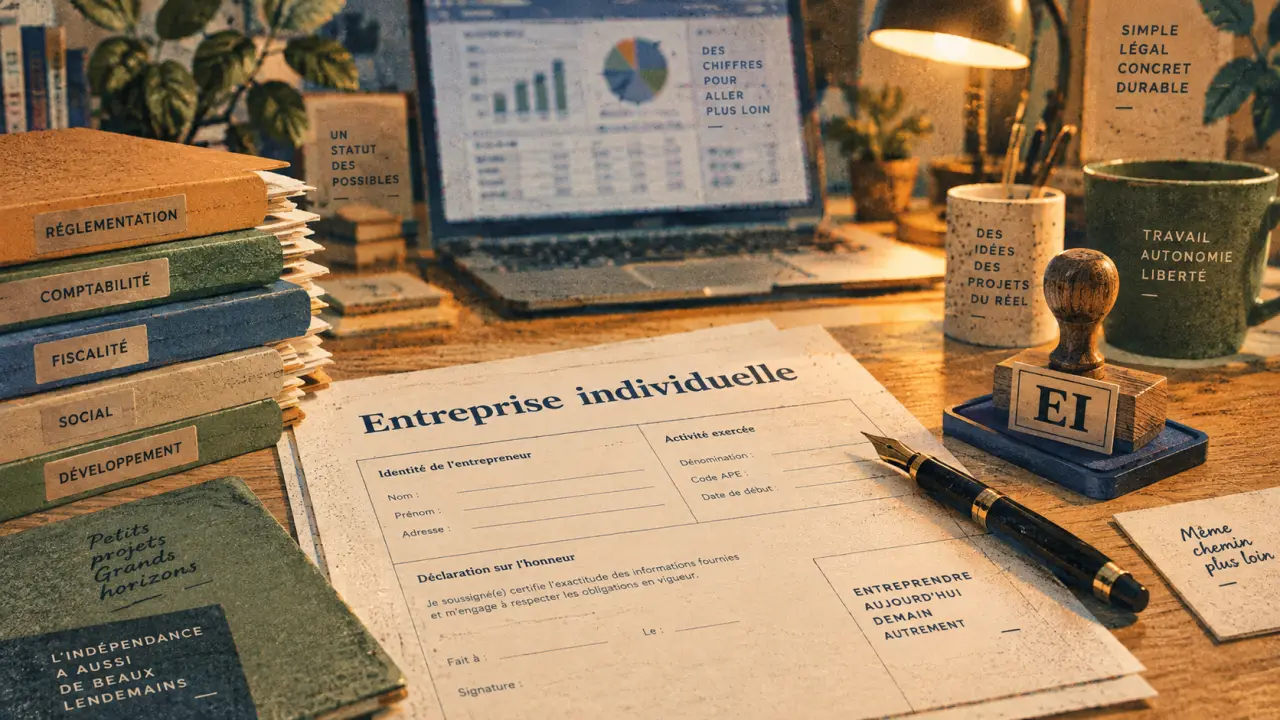
Pour exercer seul une activité de conseil, artisanale, commerciale ou libérale, l’entreprise individuelle (EI) offre un cadre direct. L’entrepreneur agit en son nom, sans créer de société. La création est généralement plus simple, la gestion reste allégée et plusieurs choix fiscaux sont possibles. Ce statut ne convient pas à tous les projets, mais il mérite d’être comparé à l’EURL ou à la SASU avant de se décider.
Ce que l’entreprise individuelle change concrètement
L’entreprise individuelle correspond à une activité exercée en nom propre. Il n’existe pas de personne morale distincte entre l’activité et l’entrepreneur : celui-ci prend les décisions, signe les contrats et perçoit les résultats de l’entreprise. Ce fonctionnement est conçu pour travailler seul, sans associé ni répartition du pouvoir.
Pas de statuts, pas de capital, pas d’assemblée
Le premier avantage de l’entreprise individuelle tient à l’absence de formalisme propre aux sociétés. Il n’y a ni statuts à rédiger, ni capital social à déposer, ni annonce de constitution liée à une société. Pendant la vie de l’activité, l’entrepreneur n’a pas non plus à organiser d’assemblée générale, à approuver formellement ses comptes ou à consigner ses décisions dans des procès-verbaux comme le ferait le dirigeant d’une SASU ou d’une EURL.
Cette simplicité ne supprime pas les obligations professionnelles. Selon l’activité et le régime choisi, il faut notamment tenir une comptabilité, établir des factures, déclarer le chiffre d’affaires ou le résultat et respecter les règles applicables à la profession. La différence tient à la nature de ces démarches : elles portent sur l’activité elle-même, sans ajouter une gouvernance de société à gérer.
Une création centralisée et plus lisible
La déclaration de début d’activité se dépose en ligne sur le Guichet unique. Les pièces et les formalités varient selon la nature de l’activité, mais la démarche reste plus légère que la constitution d’une société. Pour une personne qui veut tester une offre, commencer une mission rapidement ou transformer une activité secondaire en activité professionnelle, cette entrée simplifiée limite les démarches au lancement.
Les avantages opérationnels : autonomie, coûts et pilotage
L’EI répond bien au besoin de décider rapidement. L’entrepreneur fixe seul ses prix, son organisation, ses investissements et sa stratégie commerciale. Il n’a pas à concilier les intérêts d’associés ni à formaliser une répartition du capital. Cette autonomie convient particulièrement aux activités qui reposent sur une expertise personnelle, comme le conseil, l’artisanat, la formation, la création ou les prestations de services.
Des frais de démarrage souvent mieux maîtrisés
L’absence de statuts et de capital social réduit les dépenses liées à la constitution. Il reste des frais administratifs, ainsi que des dépenses parfois nécessaires pour s’équiper, s’assurer ou se faire accompagner. Le budget de lancement peut toutefois être consacré directement aux besoins de l’activité. À l’inverse, une société peut devenir plus pertinente lorsque le projet nécessite immédiatement des associés, des investisseurs ou une organisation capitalistique structurée.
Au quotidien, la différence se mesure aussi au temps consacré à l’administratif. Une entreprise individuelle exige de la rigueur, mais elle limite les formalités juridiques récurrentes. Pour une activité modeste ou en phase de validation, ce temps peut être consacré à la prospection, à la production ou au suivi des clients.
La relation entre le dirigeant, la personne qui réalise la prestation et celle qui décide est également plus directe. Une remarque d’un client sur un devis, un délai ou une offre peut être prise en compte sans devoir passer par plusieurs niveaux de décision. Cette boucle courte facilite les ajustements et permet de suivre plus finement la trésorerie au démarrage.
Micro-entreprise, impôt sur le revenu ou IS : une souplesse à utiliser avec méthode
La micro-entreprise n’est pas une forme juridique autonome. Il s’agit d’un régime simplifié accessible à l’entrepreneur individuel lorsque les conditions d’éligibilité sont réunies. Il peut être intéressant pour une activité qui comporte peu de charges et dont le chiffre d’affaires reste compatible avec les plafonds applicables.
Le régime micro pour alléger les déclarations
Le régime micro repose sur des obligations comptables allégées et sur un calcul simplifié des cotisations à partir du chiffre d’affaires encaissé. Pour l’impôt sur le revenu, l’administration applique un abattement forfaitaire représentatif des charges. Sous conditions, l’entrepreneur peut aussi choisir le versement libératoire.
Ce cadre convient souvent au démarrage d’une prestation de services. Il devient moins favorable lorsque les dépenses réelles sont élevées, par exemple en présence d’achats importants, d’un local, de sous-traitance ou de matériel coûteux. Dans ce cas, l’abattement forfaitaire peut ne pas correspondre au niveau réel des charges supportées. Le choix du régime doit donc tenir compte du fonctionnement concret de l’activité, et pas uniquement de la simplicité des déclarations.
L’option pour l’impôt sur les sociétés
Par défaut, le bénéfice de l’EI relève de l’impôt sur le revenu et s’ajoute aux revenus du foyer fiscal. L’entrepreneur individuel peut toutefois opter pour l’impôt sur les sociétés, par assimilation à une EURL. Cette option permet de distinguer davantage le résultat conservé dans l’entreprise de la rémunération effectivement versée à l’entrepreneur.
L’IS peut être envisagé lorsque l’activité dégage un résultat que l’entrepreneur ne souhaite pas utiliser entièrement pour ses besoins personnels. Il peut alors conserver une partie de ce résultat pour financer du matériel ou renforcer la trésorerie. Ce choix n’est pas une optimisation automatique : il modifie le traitement fiscal, social et comptable de l’activité. Une simulation doit tenir compte du foyer fiscal, des charges, du besoin de revenu et du projet de développement.
La protection du patrimoine : un progrès important, mais pas une immunité totale
Depuis le 15 mai 2022, le patrimoine professionnel et le patrimoine personnel de l’entrepreneur individuel sont séparés automatiquement. En principe, les créanciers professionnels ne peuvent poursuivre que les biens utiles à l’activité. Cette séparation renforce la protection des biens personnels par rapport à l’ancien fonctionnement de l’entreprise individuelle.
La portée de cette protection doit toutefois être comprise avec précision. Les dettes personnelles restent dues sur le patrimoine personnel, et certaines situations peuvent justifier une renonciation à la séparation, notamment à la demande d’un financeur et sous conditions. Des garanties personnelles peuvent aussi être demandées en pratique. Avant de signer un emprunt ou un cautionnement, l’entrepreneur doit donc identifier les biens engagés et mesurer l’étendue de son engagement.
Pour une activité présentant un risque financier limité, cette protection rend l’EI plus rassurante. Pour un projet très endetté, avec des stocks coûteux, de nombreux salariés ou des engagements contractuels importants, l’analyse doit être plus approfondie. La séparation des patrimoines apporte une protection, mais elle ne remplace ni une étude des risques ni des assurances adaptées.
EI, micro-entreprise, EURL ou SASU : choisir selon le projet
Le choix dépend moins d’un classement entre les formes juridiques que de la trajectoire envisagée. L’entreprise individuelle privilégie la fluidité et l’autonomie. L’EURL et la SASU créent une société distincte, avec davantage de formalisme, mais aussi un cadre qui peut répondre à des besoins d’association, de financement ou de développement.
| Situation | Choix souvent cohérent | Point de vigilance |
|---|---|---|
| Tester seul une activité de services avec peu de frais | EI au régime micro | Vérifier les plafonds et l’impact des charges réelles |
| Travailler seul avec une activité établie | EI au réel, avec étude de l’IR ou de l’IS | Anticiper cotisations, trésorerie et comptabilité |
| Accueillir prochainement un associé ou un investisseur | SASU ou EURL à envisager | La société implique des formalités et des coûts supplémentaires |
| Porter un projet avec des risques ou des financements élevés | Analyse personnalisée du statut | Étudier les garanties, les assurances et les engagements personnels |
Le profil pour lequel l’EI est la plus pertinente
L’entreprise individuelle convient à l’entrepreneur autonome qui souhaite vendre son savoir-faire ou son travail sans associer de tiers au projet. Elle est aussi adaptée à un démarrage progressif, à la validation d’un marché et à une activité dont l’administration doit rester proportionnée à la taille. Sa souplesse fiscale permet ensuite d’étudier un autre régime lorsque l’entreprise évolue.
En revanche, la SASU ou l’EURL peuvent offrir un cadre plus approprié si la priorité est de lever des fonds, de partager le capital, de réunir plusieurs associés ou de préparer une organisation complexe. L’avantage de l’entreprise individuelle réside donc dans sa cohérence avec un projet solo et simple à piloter, avec un niveau de risque maîtrisé. Elle n’est pas supérieure à une société dans toutes les situations : elle répond surtout aux besoins d’un entrepreneur qui veut démarrer seul avec des formalités limitées.

- Cabinet de conseil Salesforce : 7 preuves pour sécuriser votre projet CRM - 19 octobre 2026
- Société en nom propre : l’entreprise individuelle, simple à créer mais à choisir avec soin - 18 octobre 2026
- Plateforme soft skills : mesurer les comportements, ou simplement cocher des cases ? - 16 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Démission pour créer son entreprise : 1 300 jours de travail, CEP obligatoire et validation préalable
 Secrétaire auto-entrepreneur : 83 600 €, BNC et missions à cadrer avant de se lancer
 Solution marketplace B2B : comment choisir l’outil pour digitaliser vos ventes
 Facture d’auto-entrepreneur : guide complet des mentions obligatoires, TVA et conformité