Solution de recouvrement : automatiser les relances ou déléguer les impayés ?
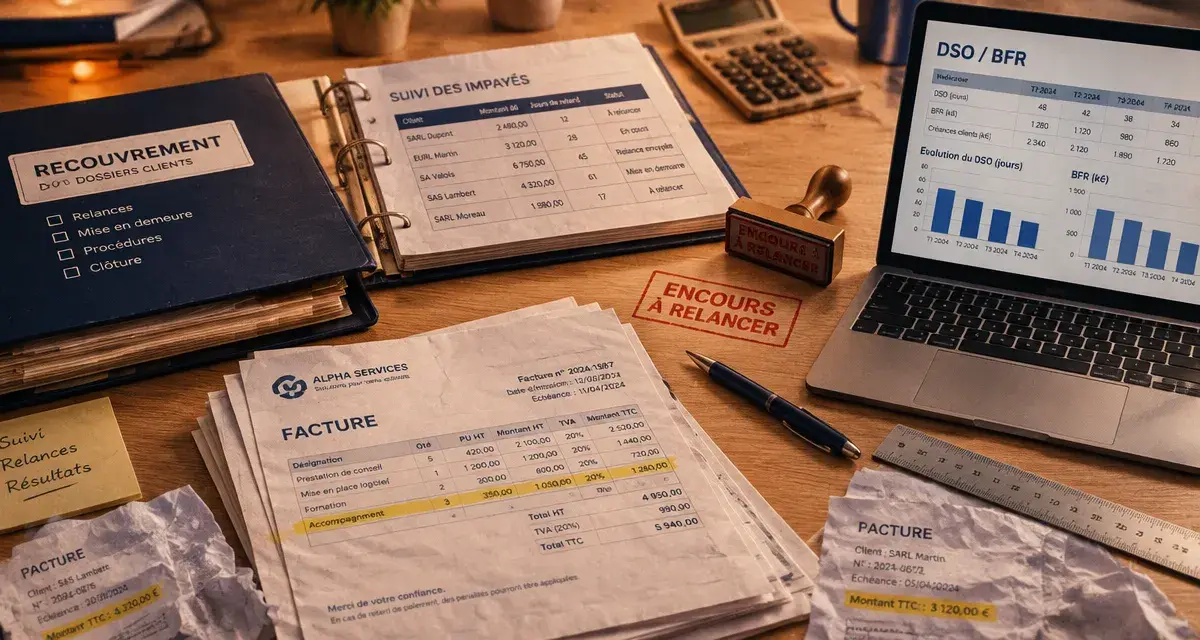
Une solution de recouvrement doit répondre à votre difficulté principale : relances oubliées, paiements mal rapprochés, manque de trésorerie ou dossiers bloqués. Un logiciel convient pour structurer le suivi quotidien ; un prestataire externe peut prendre en charge les créances complexes. L’affacturage répond surtout à un besoin de financement. Ces approches peuvent se compléter, mais elles n’engagent ni les mêmes coûts ni le même niveau de contrôle.
Identifier le problème avant de choisir l’outil
Une solution de recouvrement réunit des outils ou des services destinés à obtenir le règlement des créances clients. Contrairement au logiciel de facturation, qui produit et transmet les factures, le logiciel de recouvrement organise leur suivi : échéances, relances, promesses de paiement, litiges et encaissements. Certaines suites couvrent les deux fonctions, mais leur profondeur fonctionnelle doit être vérifiée.
Le premier diagnostic consiste à distinguer un retard administratif d’un désaccord commercial ou d’une difficulté financière. Une facture jamais reçue appelle un renvoi au bon interlocuteur ; une prestation contestée nécessite une résolution du litige. Multiplier les relances ne corrige pas une facture erronée et ne rétablit pas la solvabilité d’un client.
Cette démarche relève du credit management, qui associe prévention du risque client, conditions de paiement et gestion du poste client. Le DSO mesure le délai moyen d’encaissement des créances clients. Sa diminution peut libérer de la trésorerie et réduire le besoin en fonds de roulement, ou BFR. Elle ne constitue toutefois pas une garantie contre les impayés.
Pour cadrer votre besoin, relevez le volume de factures échues, leur ancienneté, les montants contestés et le temps consacré aux relances. Une TPE avec quelques dossiers difficiles n’a pas les mêmes priorités qu’une ETI gérant plusieurs entités ou devises.
Comparer quatre approches selon le coût et le contrôle souhaité
CentralPay distingue quatre stratégies : internalisation, solution intégrée, affacturage et externalisation. Le bon arbitrage dépend de vos ressources, de l’urgence financière et de la nature des créances.
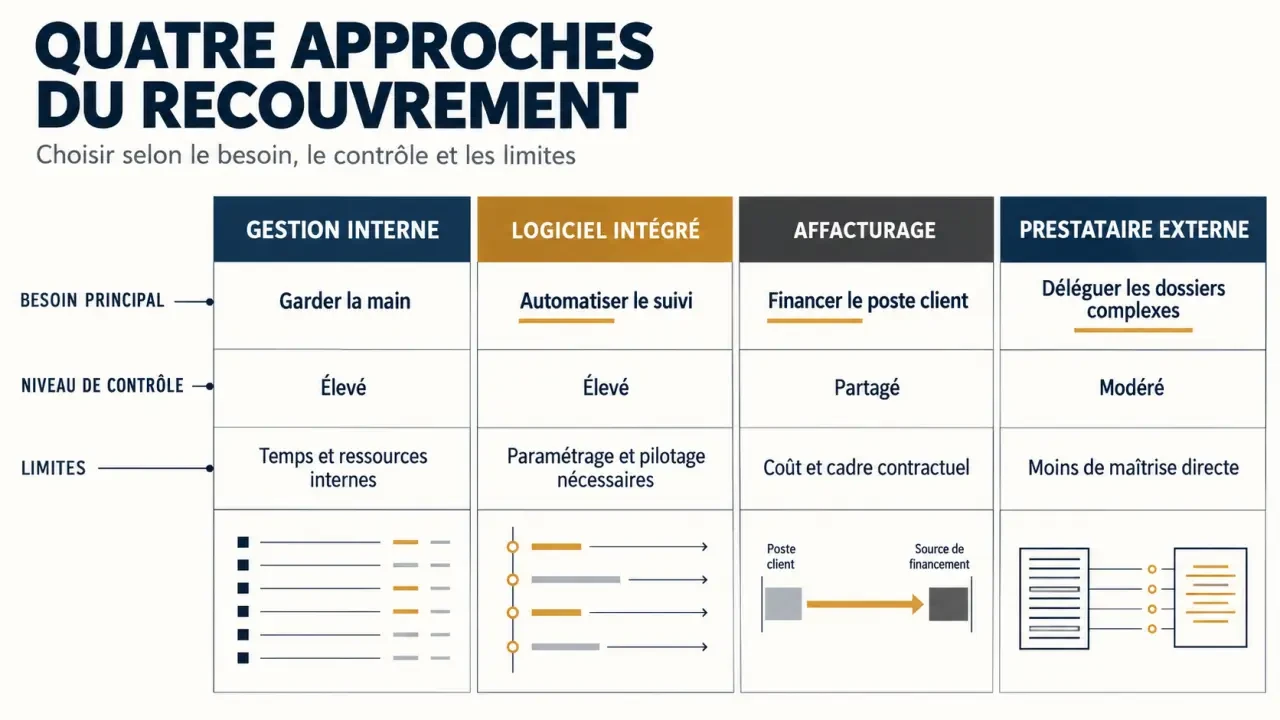
| Approche | Besoin adapté | Coûts à examiner | Contrôle et limites |
|---|---|---|---|
| Gestion interne | Volume maîtrisable et équipe disponible | Temps salarié, formation, suivi | Contrôle direct, mais dépendance aux personnes et aux fichiers |
| Logiciel intégré | Relances récurrentes et données dispersées | Abonnement, intégration, paramétrage | Maîtrise des scénarios ; qualité des données indispensable |
| Affacturage | Financement du poste client | Commissions, financement, garanties éventuelles | Conditions de cession et prise en charge variables selon le contrat |
| Prestataire externe | Manque de ressources ou dossiers complexes | Honoraires, commission, frais éventuels | Relation avec le débiteur partiellement déléguée |
L’affacturage ne remplace pas simplement un logiciel. Il consiste à céder des créances à un factor selon des conditions contractuelles précises. Le financement, le recouvrement et la couverture du risque dépendent de l’offre : vérifiez notamment les exclusions et les recours possibles contre votre entreprise.
Une organisation hybride est souvent pertinente : automatiser les relances courantes en interne, puis transmettre certains dossiers à un spécialiste. Pour une franchise ou un groupe, il faut aussi préciser qui décide des échéanciers et qui conserve la visibilité sur les encours.
Exiger une automatisation qui sait aussi s’arrêter
Des scénarios adaptés aux situations réelles
Les relances automatiques doivent tenir compte de l’échéance, du profil client, du montant et de l’historique. Un rappel préventif, une relance amiable et un appel ciblé ne remplissent pas le même rôle. Demandez des règles de suspension en cas de contestation, d’avoir attendu ou de promesse de paiement, ainsi qu’une validation humaine pour les messages sensibles.
Le point charnière se situe souvent entre le paiement effectué et son enregistrement comptable. Pendant cet intervalle, une relance peut partir alors que le client vient de régler. Prévoyez un statut « règlement annoncé », une vérification et un responsable désigné. Cette petite zone tampon évite qu’un décalage de synchronisation ne devienne un incident commercial.
Un suivi partagé jusqu’au rapprochement
Le socle fonctionnel comprend une balance âgée, l’historique des échanges, les échéanciers, l’attribution des tâches et le suivi des paiements partiels. Le rapprochement des virements et le lettrage permettent de relier les règlements aux factures correspondantes. Vérifiez leur fonctionnement lorsque la référence manque ou qu’un virement couvre plusieurs factures.
Le paiement en ligne peut faciliter le règlement, notamment via un prestataire comme Stripe si l’intégration est proposée. Examinez les frais, les moyens de paiement et la remontée des statuts. Pour les encours sensibles, des connexions à des informations de solvabilité ou à l’assurance-crédit peuvent aussi aider à prioriser les actions.
Tester les intégrations et le coût total avant de signer
Un connecteur annoncé ne suffit pas : demandez quelles données circulent, dans quel sens et à quelle fréquence. Factures, avoirs, règlements, contacts et litiges doivent rester cohérents entre l’ERP, la comptabilité et le CRM. Une connexion au CMS peut être utile pour un portail client, sans être indispensable à toutes les entreprises.
Si vous facturez le secteur public, vérifiez les échanges avec Chorus Pro. Pour la facturation électronique, dont le déploiement obligatoire commence en 2026 selon le calendrier applicable, faites préciser l’articulation avec votre plateforme agréée, anciennement appelée PDP. La transmission électronique d’une facture ne garantit pas son paiement.
Dans votre sélection, CashOnTime et CentralPay peuvent être examinés selon votre périmètre. Apogea cite également six solutions : Sage Recouvrement Créances, Clearnox, Leanpay, Eloficash, Upflow et Hoopiz. Cette liste constitue un point de départ, pas un classement : comparez chaque offre sur les mêmes cas pratiques.
- Démonstration : faites traiter une facture contestée, un paiement partiel et une promesse non tenue.
- Budget : additionnez abonnement, connecteurs, migration, formation, support et frais de paiement.
- Sécurité : examinez droits d’accès, traçabilité, hébergement, sauvegardes et engagements RGPD.
- Réversibilité : vérifiez l’export des données et de l’historique en fin de contrat.
À l’international, ajoutez les devises, les langues et les règles locales à cette grille. Pour des débiteurs particuliers, faites vérifier l’adéquation juridique des procédures et des messages.
Déployer progressivement et mesurer les encaissements
Commencez par fiabiliser les coordonnées, les échéances et les soldes, puis testez les scénarios sur un portefeuille limité. Désignez un responsable pour les litiges et un autre pour les arbitrages sensibles si nécessaire. Les commerciaux doivent pouvoir signaler un désaccord sans modifier librement les données comptables.
Le parcours privilégie généralement l’amiable, puis une phase précontentieuse si les échanges restent sans résultat. Une proportion de 90 % d’irrégularités de paiement réglées à l’amiable est annoncée, mais ne constitue pas une prévision pour votre portefeuille. Avant une procédure judiciaire, faites vérifier les justificatifs, l’exigibilité, les délais applicables et la situation du débiteur, notamment en cas de procédure collective.
Suivez le DSO, mais aussi l’ancienneté des retards, les promesses tenues, les litiges ouverts et le temps de traitement. CashOnTime présente un exemple de réduction du DSO de 20 % : ce résultat illustre un potentiel, sans garantir votre performance.
Avant de demander une démonstration, préparez vos volumes, vos outils et trois dossiers représentatifs. Vous pourrez ainsi évaluer une solution de recouvrement sur sa capacité à résoudre vos difficultés, plutôt que sur le seul nombre de fonctionnalités affichées.
- Youday CRM : un CRM français sans modules, dès 40 € HT par utilisateur - 30 octobre 2026
- Communication multicanal : multiplier les contacts sans disperser ses messages - 29 octobre 2026
- Modjo AI : moins de saisie CRM, plus de visibilité sur les ventes - 28 octobre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Native, connectée ou spécialisée recrutement : quel logiciel RH intégré à Salesforce choisir ?
 Logiciel de paie cloud : automatiser les bulletins sans perdre le contrôle de la conformité
 Business agent IA : cas d’usage, supervision et critères de déploiement
 Gestion de projet Odoo : Kanban, Gantt et facturation dans un seul flux