Rentabilité d’une entreprise de services à la personne : ce que rapporte vraiment une heure facturée
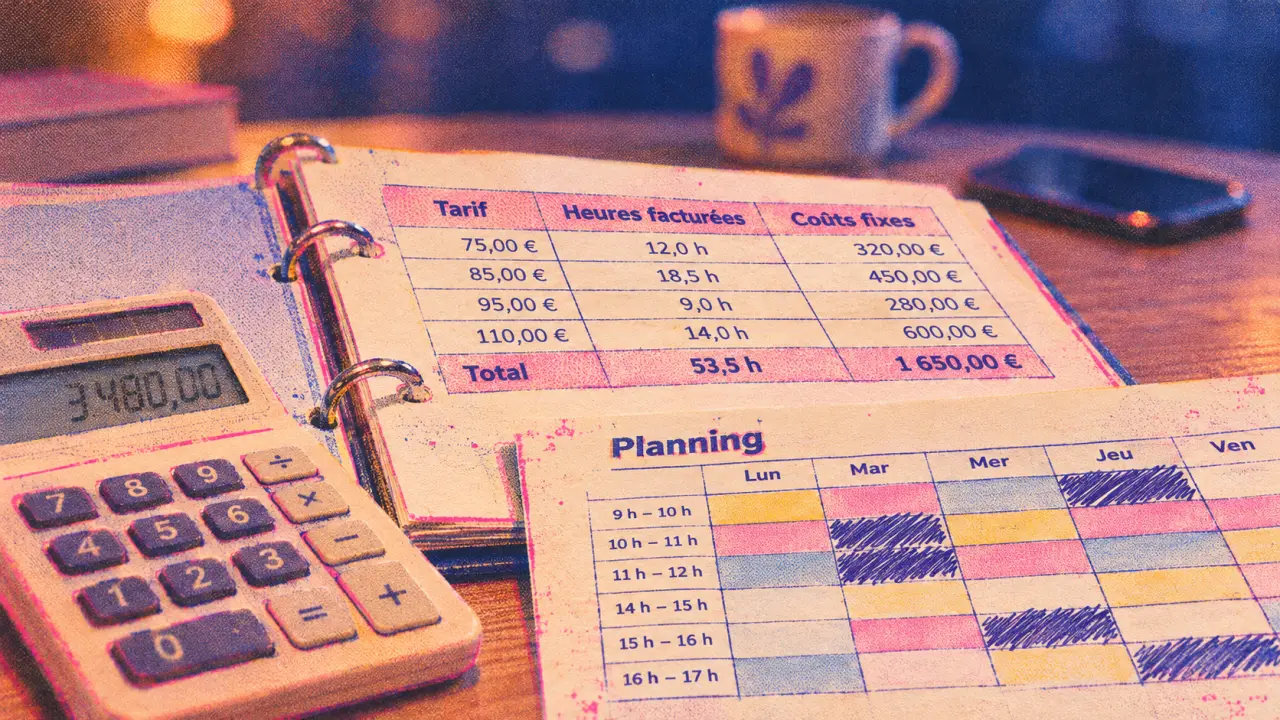
Une entreprise de services à la personne peut être rentable si ses tarifs couvrent toutes les heures travaillées, pas seulement celles réalisées chez le client. Les déplacements, les remplacements et la gestion peuvent absorber une marge apparemment confortable. Pour évaluer un projet, il faut donc rapprocher trois éléments : le prix vendu, le volume réellement facturable et le coût complet de l’organisation.
La rentabilité se joue à l’échelle du planning, pas du marché national
Le vieillissement de la population, les besoins des familles et la recherche de confort à domicile soutiennent la demande potentielle. Mais un marché porteur ne garantit ni un carnet de commandes local suffisant ni un bénéfice. Une entreprise peut augmenter son chiffre d’affaires tout en perdant de l’argent si chaque nouvelle intervention coûte davantage qu’elle ne rapporte.
Le chiffre d’affaires correspond aux prestations vendues ; le bénéfice est ce qui reste après les charges. Entre les deux, la marge sur prestation mesure la contribution des interventions au financement des frais fixes. Le revenu personnel du dirigeant dépend ensuite de sa rémunération, des cotisations et de la fiscalité applicable.
Avant de choisir vos prestations, étudiez votre bassin de vie : budgets des ménages, concurrence, disponibilité des intervenants et distances entre domiciles. Le ménage régulier facilite la récurrence ; le jardinage impose d’anticiper la saisonnalité et le matériel ; l’assistance aux personnes dépendantes exige une organisation adaptée à la continuité du service.
Le crédit d’impôt de 50 %, présenté notamment par Centre Services Franchise, peut faciliter l’accès aux prestations éligibles, sous conditions et plafonds. Une facture de 200 € peut ainsi représenter un reste à charge de 100 €. Cet avantage ne réduit pas le prix que l’entreprise doit facturer pour couvrir ses coûts. L’avance immédiate dépend, elle aussi, des conditions du dispositif.
Fixer un tarif à partir du coût complet de l’heure
Le bon point de départ n’est pas le tarif le plus bas du voisinage, mais votre prix de revient. Additionnez les rémunérations et cotisations, les déplacements, les consommables, l’assurance, les logiciels, la communication et les frais administratifs. Rapportez ensuite ce total aux heures effectivement facturables, et non aux heures de présence ou de disponibilité.
Pour une activité individuelle, intégrez également la rémunération souhaitée du dirigeant : un solde positif obtenu en travaillant gratuitement n’est pas un modèle viable. En présence de salariés, prévoyez les congés, la formation, les absences et les remplacements. Traitez les montants sur une base cohérente, hors taxes si la TVA est applicable et récupérable.
Des repères de prix historiques, pas un barème actuel
L-Expert-Comptable publiait les indications suivantes pour 2022, avant avantage fiscal. Elles permettent d’observer les différences entre prestations, mais ne doivent pas servir seules à établir un devis actuel. Certaines unités n’étant pas précisées, il serait trompeur de transformer tous ces montants en tarifs horaires.
| Prestation | Repère indicatif de 2022 |
|---|---|
| Ménage | 25 à 36 €, unité non précisée |
| Jardinage | 25 à 40 €, unité non précisée |
| Bricolage | 40 à 70 €, unité non précisée |
| Auxiliaire de vie | 22 € l’heure |
| Cours à domicile | 25 à 30 € l’heure |
| Cuisine à domicile | 30 à 65 € par convive, fournitures comprises |
| Assistance informatique | 40 à 60 € la demi-heure |
Comparez désormais des devis locaux à périmètre identique : durée minimale, déplacement, matériel et majorations éventuelles. Un abonnement peut stabiliser les recettes, mais doit préciser les prestations incluses, les reports et les annulations pour éviter des heures réalisées sans rémunération suffisante.
Calculer le seuil de rentabilité et sécuriser la trésorerie
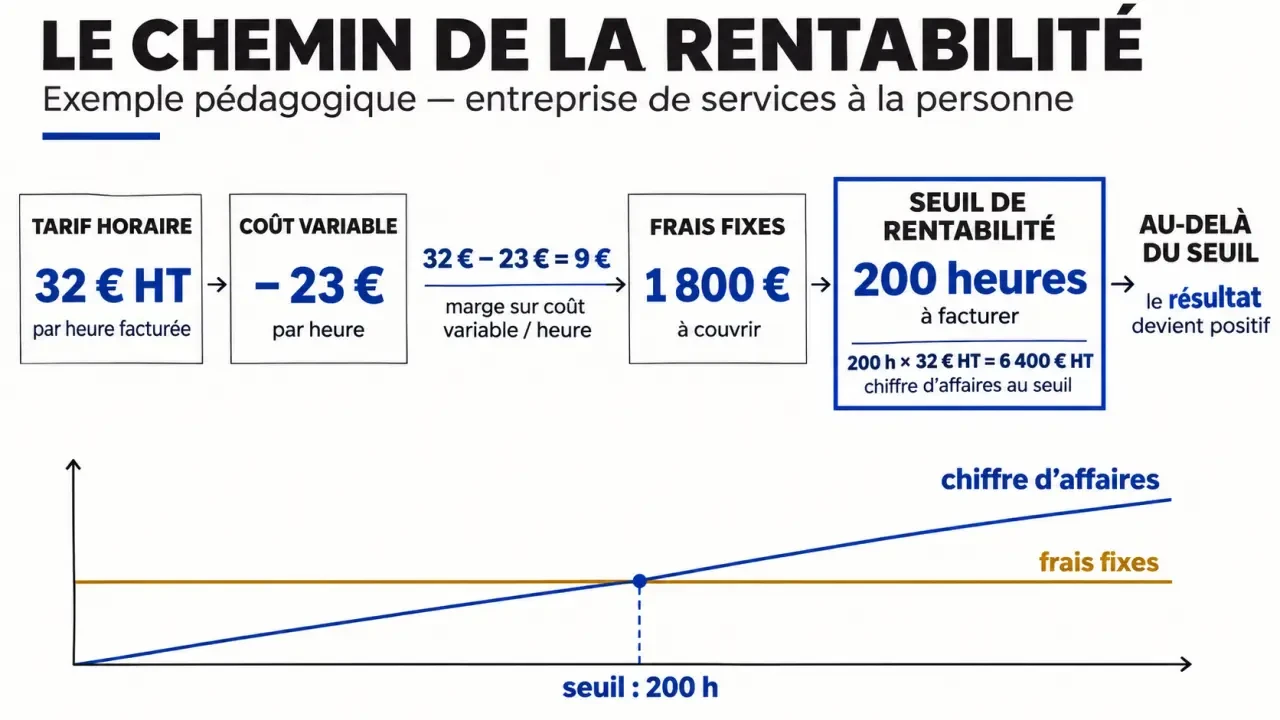
Le chiffre d’affaires prévisionnel se calcule simplement : heures facturées × prix moyen par heure. Le seuil de rentabilité demande une étape supplémentaire : distinguer les coûts qui évoluent avec les interventions des coûts supportés indépendamment du volume vendu.
Un exemple hypothétique pour tester votre projet
Supposons une facturation moyenne de 32 € HT par heure, un coût variable de 23 € par heure et 1 800 € de frais fixes mensuels. Ces hypothèses sont pédagogiques : elles ne constituent pas une moyenne sectorielle. Chaque heure dégage alors 9 € pour couvrir les frais fixes.
- Seuil d’équilibre : 1 800 € ÷ 9 € = 200 heures facturées par mois.
- Chiffre d’affaires correspondant : 200 × 32 € = 6 400 € HT.
- À 240 heures : 7 680 € HT de chiffre d’affaires et 360 € de solde après les coûts retenus.
Ce solde n’est pas automatiquement un bénéfice net : toute charge omise doit encore être déduite. La rémunération du dirigeant doit notamment être incluse dans les hypothèses. Vérifiez aussi que les 200 heures sont réalisables avec l’effectif prévu, déplacements et tâches administratives compris.
Attention : les salaires ne deviennent pas variables simplement parce que l’activité baisse. Avec des engagements de rémunération fixes, classez ces dépenses parmi les charges à couvrir et adaptez le calcul. Testez ensuite un scénario dégradé avec moins d’heures vendues et davantage de remplacements.
Enfin, établissez un plan de trésorerie mensuel. Salaires, cotisations et assurances peuvent être payables avant l’encaissement des factures. Une activité rentable sur le papier peut manquer de liquidités : les délais de paiement, les impayés et les dépenses de démarrage déterminent le financement nécessaire.
Choisir une organisation qui protège la marge
En mode prestataire, l’entreprise emploie les intervenants et vend le service au particulier. En mode mandataire, le particulier reste employeur et l’organisme facture son accompagnement. Les responsabilités et les recettes ne sont pas identiques : comparer leurs chiffres d’affaires sans distinguer ces modèles serait peu pertinent.
Pour exercer seul, l’entreprise individuelle, éventuellement au régime micro si les conditions sont réunies, peut simplifier le démarrage. Le régime micro mérite toutefois une simulation : les charges réelles ne sont pas déduites pour déterminer les prélèvements calculés sur le chiffre d’affaires. Avec une équipe, comparez notamment l’EURL, la SARL, la SASU ou la SAS selon votre situation.
La franchise peut apporter une marque, des outils et un accompagnement. En contrepartie, intégrez droits d’entrée, redevances et engagements contractuels. Demandez des résultats d’agences comparables et examinez la rémunération effective du dirigeant, pas seulement le chiffre d’affaires annoncé.
Votre premier client régulier peut devenir un tremplin géographique plutôt qu’une simple référence commerciale. Prospecter autour de son domicile permet de constituer une petite grappe d’interventions : moins de kilomètres, moins de créneaux inutilisables entre deux rendez-vous et des remplacements plus faciles. Mesurez alors la contribution d’une tournée entière, plutôt que celle de chaque client isolé.
Valider les obligations avant d’engager les dépenses
La déclaration de services à la personne, l’agrément et l’autorisation répondent à des finalités différentes. La déclaration intervient notamment dans l’accès aux avantages fiscaux, sous conditions. Certaines activités auprès de publics fragiles nécessitent un agrément ou une autorisation selon la prestation, le public et le mode d’intervention. Une certification qualité ne les remplace pas.
Vérifiez votre situation auprès des services administratifs compétents et, lorsque nécessaire, du conseil départemental. Ne transposez pas automatiquement les règles du ménage à la garde d’enfants ou à l’aide aux personnes dépendantes. Les qualifications, assurances, obligations contractuelles et taux de TVA doivent également être examinés activité par activité.
Avant de lancer l’entreprise, réunissez donc des devis de charges, des prix locaux comparables, un planning réaliste et un prévisionnel intégrant votre rémunération. Le projet est solide lorsque son équilibre résiste à une baisse d’activité, et non uniquement lorsque tous les créneaux sont remplis.

- Formation professionnelle en informatique : diplôme long ou formation courte, deux objectifs différents - 19 novembre 2026
- Référentiel soft skills : passer des qualités vagues aux comportements observables - 17 novembre 2026
- E-learning en formation professionnelle : la souplesse ne suffit pas sans accompagnement - 15 novembre 2026
Partager cet article
Articles qui pourraient vous intéresser :
 Business model canvas vierge : les 9 blocs à remplir dans le bon ordre
 Quel taux de prêt professionnel viser selon le TAEG, la durée et les garanties ?
 Registre obligatoire en entreprise : l’oubli qui peut coûter 750 € par salarié
 Skill entrepreneurship : les compétences à travailler avant de vouloir tout maîtriser